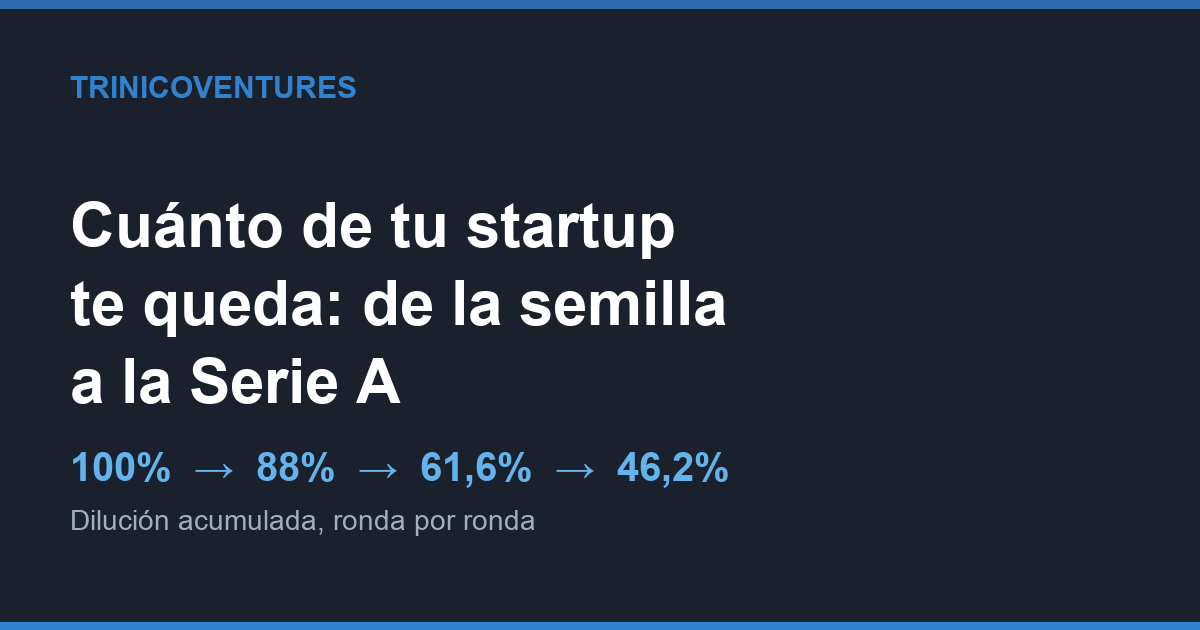
Cuánto de tu startup te queda de la semilla a la Serie A
Cuando un founder negocia una ronda, casi toda su atención se va a la valuación de esa ronda. Es el número que sale en el titular y el que se compara con el vecino. Pero la valuación de una ronda no dice nada sobre lo único que decide si el fundador termina rico, controlando su empresa o afuera de ella: cuánto del capital sigue en sus manos cuando llega la Serie A. Ese número no se pierde en una negociación dramática. Se erosiona, ronda tras ronda, en decisiones que por separado parecen razonables.
Este es un ejercicio de aritmética, no de opinión. Vamos a bajar el porcentaje del fundador desde el 100% inicial hasta la Serie A, evento por evento, y a mostrar dónde se va cada punto. La conclusión incomoda: el mayor mordisco no lo da el inversionista, lo da una cláusula que el founder suele firmar sin pelear.
Por TriniCoVentures Editorial.
La trayectoria completa: de 100% a 46% en tres rondas
Tomemos una startup con dos cofundadores que arrancan 50/50, dueños del 100%. Levantan en tres etapas típicas de LATAM: un pre-seed con SAFEs y ángeles, una semilla de precio (donde convierten esos SAFEs y se crea el pool de opciones) y una Serie A. Los porcentajes de cada evento son deliberadamente moderados —más amables que el promedio real— para que se vea que ni siquiera con números conservadores el fundador se salva del efecto compuesto.
| Etapa | Emisión nueva (inversionistas + pool) | % del equipo fundador al cierre | % de cada cofundador |
|---|---|---|---|
| Constitución | — | 100,0% | 50,0% |
| Pre-seed (SAFEs + ángeles) | 12% | 88,0% | 44,0% |
| Semilla (inversionistas 20% + pool 10%) | 30% | 61,6% | 30,8% |
| Serie A (inversionistas 20% + refresh de pool 5%) | 25% | 46,2% | 23,1% |
La cuenta de cada fila es simple: los dueños existentes se diluyen por el porcentaje total emitido en el evento. Tras la semilla, los fundadores multiplican su 88% por (1 − 0,30) y quedan en 61,6%. Tras la Serie A, ese 61,6% se multiplica por (1 − 0,25) y baja a 46,2%. Dos números importan más que el resto: el equipo fundador todavía tiene la mayoría después de la semilla (61,6%), pero la pierde en la Serie A (46,2%). El control no se cede en una firma; se cruza un umbral por acumulación.
Y este es el escenario optimista. Según el Founder Ownership Report de Carta (datos de rondas 2021–2025, consultado en septiembre de 2026), el equipo fundador de la startup mediana conserva alrededor del 56% tras la semilla y cae cerca del 36% al cerrar la Serie A. Es decir, la realidad promedio es peor que nuestro modelo: pools más grandes, SAFEs apilados y rondas puente empujan el número hacia abajo. Si quieres entender por qué la etiqueta “capital semilla” arrastra tanta dilución, la definición de capital riesgo y capital semilla ayuda a ubicar en qué fase del ciclo aparece cada inversionista.
El impuesto silencioso: el pool de opciones pre-money
Mira la fila de la semilla otra vez. De los 30 puntos de dilución, 20 fueron para los inversionistas nuevos —eso el founder lo esperaba, pusieron plata— y 10 fueron para crear el pool de opciones. El detalle que casi nadie negocia: ese pool se crea pre-money, lo que significa que sale del bolsillo de los accionistas existentes (sobre todo los fundadores) antes de que entre el dinero nuevo. El inversionista no diluye ni un punto por el pool; lo paga entero el founder.
El costo exacto del pool. Si en la semilla no hubiera pool pre-money, la dilución del evento sería solo 20% y los fundadores quedarían en 88% × 0,80 = 70,4% en vez de 61,6%. Ese pool de 10 puntos le costó al equipo fundador 8,8 puntos reales de propiedad, no 10, porque también diluye a los inversionistas del pre-seed. Traducido: pactar el pool después del dinero nuevo (post-money) en lugar de antes puede valer casi 9 puntos del cap table.
Este es el mecanismo que en inglés se llama option pool shuffle, y lo desarmamos en detalle en cómo el pool de opciones diluye al founder. No es que el pool sea malo —lo necesitas para contratar—; el problema es su tamaño y quién lo paga. Un pool del 10% que no vas a usar en 18 meses es capital que regalaste por adelantado.
Por qué optimizar cada ronda por separado sale caro
El error mental más común es tratar cada ronda como un problema aislado: “consigo la valuación más alta que pueda en la semilla y después veo”. El problema es que la dilución se multiplica, no se suma. Un founder que negocia agresivo la valuación pero acepta pools grandes en cada ronda termina peor que uno que acepta valuaciones un poco más bajas pero mantiene los pools chicos y levanta lo justo.
La razón es el efecto compuesto. Cada punto que cedes en una ronda temprana se diluye otra vez en las siguientes. Los 8,8 puntos del pool de la semilla, tras pasar por la Serie A (×0,75), valen hoy 6,6 puntos; pero si además hubo un refresh de pool en la Serie A que se pudo evitar, el daño se apila. La diferencia entre un cap table bien manejado y uno descuidado no es un evento; son 4 o 5 puntos por ronda que, compuestos, separan al fundador que tras la Serie A tiene 46% del que tiene 30%.
La otra cara de esto es cuánto levantas. Levantar de más para “tener colchón” se siente prudente, pero cada dólar extra se paga en equity a la valuación de hoy, que es la más baja que tendrás. Por eso conviene calcular el monto con disciplina: lo vemos en cuánto capital levantar en una ronda semilla.
Qué palancas mueven de verdad el número
Si la valuación no es la palanca principal, ¿cuáles son? En orden de impacto sobre tu porcentaje final:
1. El tamaño y el timing del pool. Es la palanca más subestimada. Negocia el pool según el plan de contrataciones real de los próximos 12–18 meses, no según lo que el inversionista pide “por si acaso”. Y discute si se crea pre o post-money. Cada punto de pool evitado es un punto que no se diluye en todas las rondas siguientes.
2. Cuántos SAFEs apilas antes de una ronda de precio. Los SAFEs se sienten gratis porque no fijan precio hoy, pero al convertir todos juntos en la semilla la dilución real puede sorprender. Lo cuantificamos en apilar SAFEs y la dilución oculta.
3. La base del cálculo: pre-money vs post-money. El mismo monto invertido diluye distinto según sobre qué base se calcula el porcentaje. Es la aritmética que casi nadie revisa: pre-money vs post-money y la dilución real.
4. Cuánto levantas y a qué valuación. La valuación importa, pero está subordinada a las tres anteriores. Una valuación 20% más alta con un pool 5 puntos más grande te deja peor que la inversa.
Todas estas palancas viven en un solo documento que deberías mantener actualizado desde el día uno: tu tabla de capitalización. Cómo armarla y leerla está en el cap table de una startup LATAM. Y si en algún momento el número se te va de las manos —una down round o un pool que se comió tu margen— la ruta de recuperación está en cómo manejar una down round.
A quién le sirve pensar la dilución así (y a quién no)
Este marco le sirve al founder que va a levantar más de una ronda y quiere llegar a la Serie A todavía con incentivo real para seguir empujando. Para ese fundador, mirar la trayectoria completa —no la valuación de la próxima ronda— cambia qué negocia y qué cede.
No le sirve al que va a levantar una sola ronda pequeña y vender pronto, ni al que tiene tan poco poder de negociación que discutir el pool no es opción: en esos casos, cerrar el trato importa más que optimizar dos puntos. Y no le sirve al que confunde “no diluirme” con “no levantar”: quedarte con el 100% de una empresa que no crece no es una victoria. La meta no es dilución cero; es que cada punto que cedes compre crecimiento que valga más que el punto.
La dilución no es un accidente que te ocurre en la mesa de negociación. Es la suma de decisiones que tomas —o dejas de tomar— en cada ronda. El founder que entiende la aritmética completa no llega a la Serie A sorprendido de cuánto le queda. ¿Estás modelando tu cap table para las próximas dos rondas, no solo la siguiente? Conversemos sobre tu caso.